
Was bedeutet verkaufen und als Mieter wohnen bleiben?
Beim klassischen Verkauf gehen Eigentum und Verfügungsgewalt auf den Käufer über. Soll der Verkäufer weiterhin eine Wohnung im Haus nutzen, braucht es dafür eine klare neue Rechtsgrundlage. Beim Mietmodell wird der bisherige Eigentümer zum Mieter und zahlt ab dem vereinbarten Zeitpunkt Miete und Betriebskosten.
Das kann besonders bei Mehrfamilienhäusern praktikabel sein: Der Eigentümer verkauft das gesamte Gebäude, bleibt aber in seiner bisherigen Wohnung. Die übrigen Einheiten werden vom neuen Eigentümer übernommen, verwaltet und bei Bedarf weiterentwickelt. Ob das im konkreten Haus funktioniert, hängt von Grundriss, Sanierungsplanung, Finanzierung und den Vorstellungen beider Seiten ab.
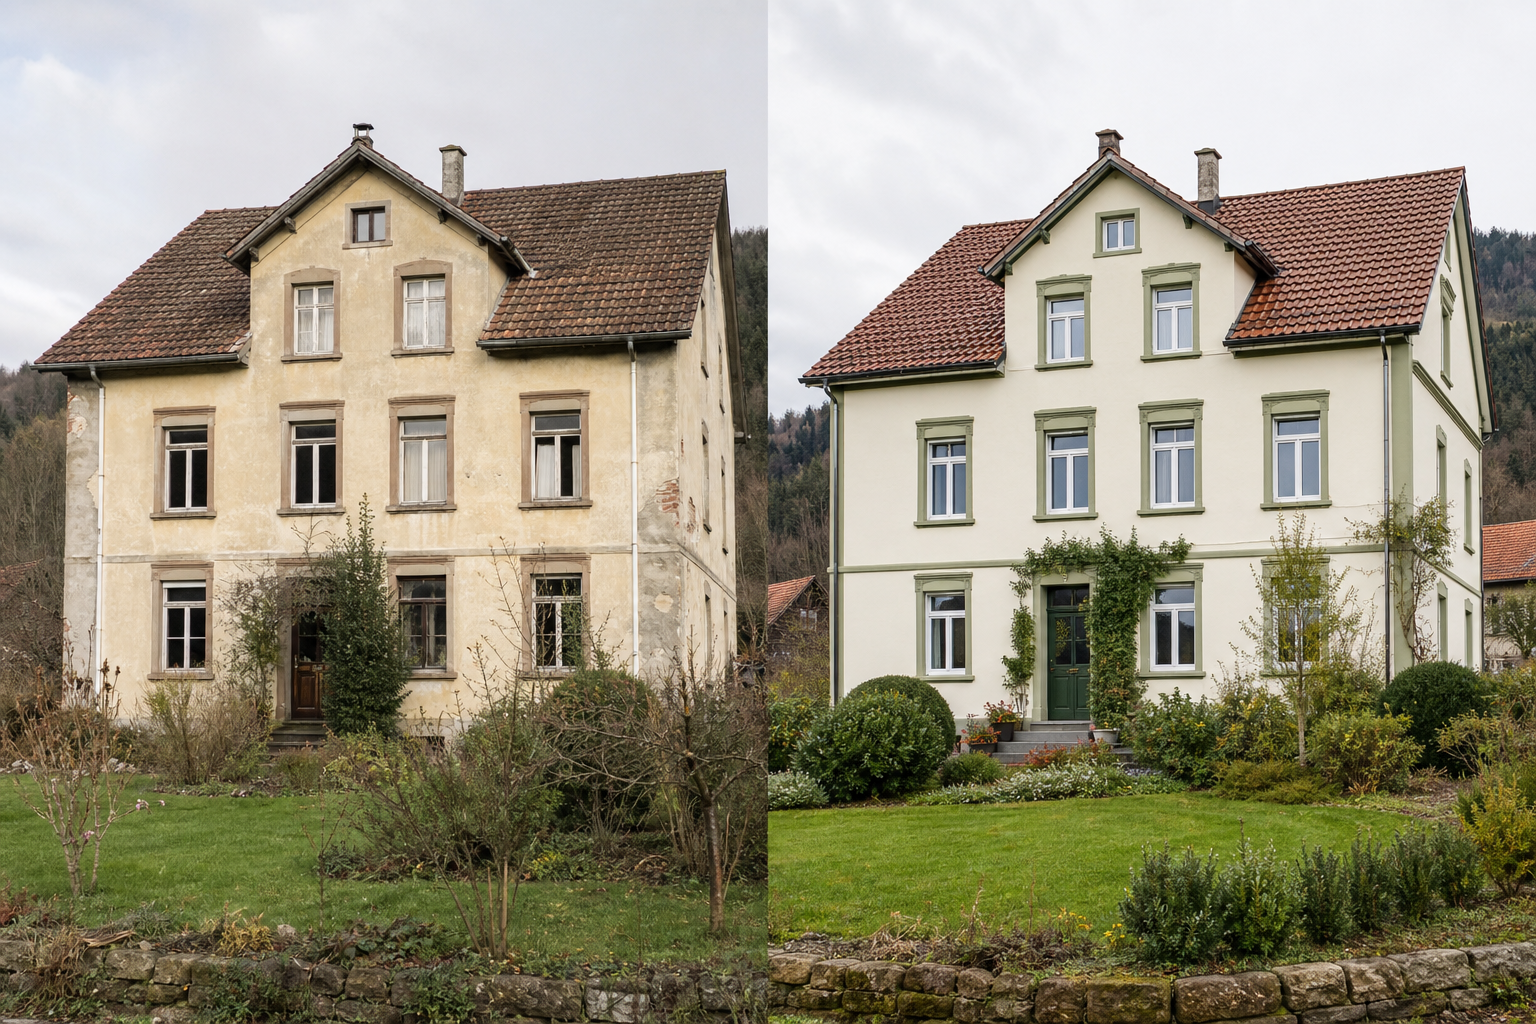
Wann dieses Modell interessant sein kann
Manche Eigentümer möchten Verantwortung, Instandhaltungsrisiken und Verwaltungsaufwand abgeben, ohne sofort ihr vertrautes Umfeld zu verlassen. Andere benötigen Kapital, wollen sich aber Zeit für einen späteren Umzug lassen. Auch bei einem geerbten oder gemeinsam gehaltenen Mehrfamilienhaus kann eine Mietlösung für eine bisher selbst genutzte Einheit diskutiert werden.
Der Verkauf sollte trotzdem nicht allein wegen der Aussicht auf ein Weiterwohnen entschieden werden. Kaufpreis, zukünftige Mietbelastung, Nebenkosten und die langfristige persönliche Planung gehören in eine gemeinsame Rechnung.
- Verwaltung und Instandhaltungsverantwortung abgeben
- Verkaufserlös nutzen, ohne unmittelbar umzuziehen
- vertraute Wohnung und soziales Umfeld erhalten
- einen späteren Umzug geordnet vorbereiten
- bei einem Mehrfamilienhaus nur eine Einheit weiter selbst bewohnen
Eine mögliche Lösung für ältere Eigentümer ohne direkte Erben
Wer keine Kinder oder anderen nahen Erben hat, stellt sich im Alter häufig eine sehr persönliche Frage: Was soll später mit dem Haus geschehen – und wie lässt sich der Wert schon heute für ein selbstbestimmtes Leben nutzen? Ein Verkauf mit anschließendem Mietverhältnis kann eine Möglichkeit sein, gebundenes Immobilienvermögen verfügbar zu machen und trotzdem zunächst im vertrauten Zuhause zu bleiben.
Gleichzeitig entfallen Eigentümerpflichten nicht einfach, ohne durch neue Verpflichtungen ersetzt zu werden. Nach dem Verkauf werden Miete und Betriebskosten dauerhaft fällig. Der Verkaufserlös sollte deshalb nicht nur für kurzfristige Wünsche betrachtet werden, sondern auch für steigende Lebenshaltungskosten, mögliche Pflege, Unterstützung im Alltag und einen späteren Umzug in eine barrierearme Wohnung oder Pflegeeinrichtung.
Auch der Nachlass bleibt ein Thema, wenn keine gesetzlichen Wunscherben vorhanden sind. Wer bestimmen möchte, wer verbleibendes Vermögen erhält oder wer persönliche Angelegenheiten regelt, sollte sich unabhängig zu Testament, Vorsorgevollmacht und Patientenverfügung beraten lassen. Der Hausverkauf ersetzt diese Vorsorge nicht.
- Verantwortung für Instandhaltung und Verwaltung abgeben
- Kapital für Lebenshaltung, Unterstützung oder Pflege verfügbar machen
- vorerst in der vertrauten Nachbarschaft wohnen bleiben
- einen späteren Umzug ohne Zeitdruck vorbereiten
- Nachlass und persönliche Vorsorge getrennt und bewusst regeln
Kaufvertrag und Mietvertrag müssen zusammenpassen
Der Grundstückskaufvertrag bedarf nach § 311b BGB der notariellen Beurkundung. Der Mietvertrag ist ein eigener Vertrag. Beide Dokumente sollten zeitlich und inhaltlich aufeinander abgestimmt werden: Welche Wohnung wird vermietet? Wann beginnt das Mietverhältnis? Wann gehen Besitz, Nutzen und Lasten über? Welche Zusagen sind Voraussetzung des Verkaufs?
Notar.de empfiehlt, den Umgang mit Mietverhältnissen im notariellen Kaufvertrag ausdrücklich zu regeln. Gerade wenn der Mietvertrag für die Verkaufsentscheidung wesentlich ist, sollten keine widersprüchlichen Nebenabreden oder nur mündlichen Zusagen bestehen. Der Notar gestaltet den Immobilienkauf neutral; für die individuelle Prüfung des Mietvertrags kann zusätzliche mietrechtliche Beratung sinnvoll sein.
Diese Punkte gehören in den Mietvertrag
Ein guter Mietvertrag beschreibt die Nutzung so konkret, dass später keine unterschiedlichen Erwartungen entstehen. Neben der Wohnung können Stellplatz, Keller, Gartenanteil oder Nebenräume relevant sein. Auch die Verteilung der Betriebskosten und der Umgang mit vorhandenen Einbauten sollten feststehen.
Besonders wichtig ist die künftige Miethöhe. Eine Indexmiete kann nach § 557b BGB schriftlich vereinbart werden und folgt dem Verbraucherpreisindex. Alternativ kommen die gesetzlichen Anpassungsregeln oder eine Staffelmiete in Betracht. Keine Variante ist automatisch die beste; entscheidend sind Transparenz und langfristige Tragbarkeit.
- genaue Bezeichnung der Wohnung und mitvermieteten Flächen
- Beginn und Dauer des Mietverhältnisses
- Nettokaltmiete, Betriebskosten und Abrechnung
- Regelung künftiger Mieterhöhungen
- Kaution und vorhandene Einbauten
- Tierhaltung, Garten-, Stellplatz- und Nebenraumnutzung
- absehbare Modernisierungen und notwendige Zugänge
Kündigungsschutz realistisch beurteilen
Ein unbefristeter Wohnraummietvertrag bietet gesetzlichen Mieterschutz, ist aber nicht mit einem lebenslangen Wohnrecht gleichzusetzen. Nach § 573 BGB kann ein Vermieter ordentlich nur bei berechtigtem Interesse kündigen; das Gesetz nennt unter anderem Pflichtverletzungen, Eigenbedarf und bestimmte Fälle wirtschaftlicher Verwertung. Welche Risiken im Einzelfall tatsächlich bestehen, hängt von Objekt, Vertragsgestaltung und Käufer ab.
Wird das Haus später erneut verkauft, gilt für ein dann bestehendes Mietverhältnis grundsätzlich der in § 566 BGB verankerte Gedanke „Kauf bricht nicht Miete“: Der Erwerber tritt anstelle des bisherigen Vermieters in die Rechte und Pflichten aus dem Mietverhältnis ein. Die konkrete Vertrags- und Eigentumssituation sollte dennoch rechtlich geprüft werden.
Ein Zeitmietvertrag ist ebenfalls nicht frei nach Belieben möglich. § 575 BGB verlangt einen gesetzlich anerkannten Befristungsgrund, der bei Vertragsschluss schriftlich mitgeteilt wird. Wird besonders langfristige Sicherheit gewünscht, sollte geprüft werden, ob ein rechtlich wirksamer Kündigungsverzicht oder ein dinglich gesichertes Wohnungsrecht besser passt. Das sind unterschiedliche Modelle mit Auswirkungen auf Kaufpreis, Finanzierung, Steuern und spätere Verfügbarkeit.
Mietvertrag, Wohnungsrecht und Nießbrauch: drei verschiedene Wege
Ein Mietvertrag macht den bisherigen Eigentümer zum Mieter. Er zahlt die vereinbarte Miete und profitiert vom gesetzlichen Mieterschutz. Das ist flexibel und für beide Seiten vertraut, garantiert aber nicht automatisch ein lebenslanges Bleiberecht. Besonders gewünschte Sicherungen müssen rechtlich wirksam formuliert und mit dem Kaufvertrag abgestimmt werden.
Ein Wohnungsrecht nach § 1093 BGB kann als beschränkte persönliche Dienstbarkeit im Grundbuch eingetragen werden. Es erlaubt der berechtigten Person, das Gebäude oder einen bestimmten Teil selbst als Wohnung zu nutzen. Notar.de weist darauf hin, dass ein Wohnungsrecht im Regelfall nicht dieselbe Möglichkeit zur Vermietung bietet wie ein Nießbrauch und notariell zur Eintragung bewilligt werden muss.
Der Nießbrauch nach § 1030 BGB ist weitergehend: Er kann dazu berechtigen, die Nutzungen der Immobilie zu ziehen, beispielsweise Mieteinnahmen. Beide dinglichen Rechte können den Wert und die Finanzierbarkeit der Immobilie erheblich beeinflussen. Deshalb gibt es keine pauschal beste Lösung. Entscheidend sind gewünschte Sicherheit, Flexibilität, laufende Kosten, Verantwortlichkeiten und die persönliche Zukunftsplanung.
- Mietvertrag: laufende Miete, gesetzlicher Mieterschutz, vertragliche Gestaltung
- Wohnungsrecht: grundbuchlich gesicherte eigene Nutzung der bezeichneten Räume
- Nießbrauch: weitergehendes Nutzungsrecht, grundsätzlich auch mit Erträgen
- notariell klären: Rang im Grundbuch, Dauer, Löschung und Folgen eines Auszugs
- vertraglich klären: Nebenkosten, Reparaturen, Modernisierung und Pflegefall
Sanierung und Weiterwohnen früh abstimmen
Kauft ein Investor ein älteres Mehrfamilienhaus, sind häufig Dach, Heizung, Leitungen, Fassade oder Wohnungen zu modernisieren. Der Wunsch, wohnen zu bleiben, muss daher mit dem tatsächlichen Baukonzept vereinbar sein. Arbeiten in anderen Einheiten sind meist leichter zu organisieren als ein vollständiger Umbau der selbst bewohnten Wohnung.
Vor dem Verkauf sollten beide Seiten besprechen, welche Maßnahmen absehbar sind, ob zeitweise Einschränkungen entstehen und wie Termine kommuniziert werden. Ist eine vorübergehende Ersatzwohnung denkbar? Bleiben Bad und Küche nutzbar? Gibt es gesundheitliche oder barrierearme Anforderungen? Offenheit an dieser Stelle verhindert spätere Konflikte.
Kaufpreis und Miete getrennt bewerten
Ein hoher Kaufpreis mit dauerhaft hoher Miete ist nicht automatisch vorteilhafter als ein ausgewogenes Gesamtmodell. Eigentümer sollten berechnen, wie lange der Verkaufserlös die künftige Wohnbelastung trägt und welche Rücklagen für Lebenshaltung, Pflege oder einen späteren Umzug benötigt werden.
Kaufpreis und Mietvertrag sollten jeweils nachvollziehbar sein. Steuerliche Folgen, bestehende Darlehen und die Verwendung des Verkaufserlöses gehören in eine unabhängige Beratung. Dieser Beitrag bietet Orientierung, ersetzt aber keine Rechts-, Steuer- oder Finanzberatung.
Wie der mögliche Kaufpreis des Hauses ermittelt wird
Eine seriöse Berechnung beginnt nicht mit einer pauschalen Quadratmeterzahl. Bei einem Mehrfamilienhaus betrachten wir das gesamte Objekt: Mikrolage, Grundstück, genehmigte Wohn- und Nutzflächen, Zahl und Zuschnitt der Einheiten, aktuelle Mietverträge, Leerstand, technischer Zustand, Energieverbrauch und realistische Entwicklungsmöglichkeiten. Auch nicht sofort sichtbare Themen wie Leitungen, Elektroanlage, Brandschutz, Feuchtigkeit oder Genehmigungslage können die Kalkulation beeinflussen.
Bei vermieteten Wohngebäuden ist der nachhaltig erzielbare Ertrag wichtig. Vereinfacht wird betrachtet, welche jährliche Nettokaltmiete nach Abzug nicht umlagefähiger Kosten und angemessener Bewirtschaftungsrisiken verbleibt. Dieser Ertrag wird nicht beliebig hochgerechnet, sondern mit Lage, Gebäudealter, Zustand, Mietstruktur und Marktrisiko abgeglichen. Zusätzlich betrachten wir Vergleichswerte ähnlicher Gebäude und die Kosten, die notwendig sind, um das Haus langfristig sicher und vermietbar zu halten.
Das Ergebnis ist deshalb kein einzelner Online-Rechnerwert. Es entsteht aus Ertragswert, Gebäudesubstanz, Grundstück, bestehenden Rechten, Investitionsbedarf und einer konkreten Besichtigung. Wir kennen die Entwicklung älterer Bestandsgebäude aus der Praxis und können auch Häuser mit Sanierungsstau, Leerstand oder komplexer Nutzung realistisch prüfen.
- Jahresnettokaltmiete aller Wohnungen und Gewerbeeinheiten
- nicht umlagefähige Kosten, Verwaltung und Instandhaltung
- Restnutzungsdauer und technischer Zustand des Gebäudes
- Kosten für Dach, Heizung, Leitungen, Elektro, Fenster und Fassade
- Grundstückswert, Stellplätze, Nebenflächen und genehmigtes Potenzial
- bestehende Mietverträge, Leerstände und besondere Nutzungsrechte
- Finanzierungs-, Baukosten- und Vermietungsrisiken
Wie die spätere Miete berechnet wird
Die Miete der Wohnung muss getrennt vom Kaufpreis nachvollziehbar sein. Ausgangspunkt sind Größe, Ausstattung, Baujahr, Modernisierungsstand und die örtliche Vergleichsmiete. Hinzu kommen die tatsächlich zu erwartenden Betriebskosten. Nach § 556 BGB können Betriebskosten als Vorauszahlung oder Pauschale vereinbart werden; bei Vorauszahlungen wird grundsätzlich jährlich abgerechnet. Heiz- und Verbrauchskosten können je nach Gebäude und Vertrag gesondert anfallen.
Wichtig ist die Unterscheidung zwischen Nettokaltmiete und monatlicher Gesamtbelastung. Zur Kaltmiete kommen umlagefähige Betriebskosten sowie meist eigene Ausgaben für Strom, Telefon und persönliche Versicherungen. Bei einer Index- oder Staffelmiete muss außerdem berücksichtigt werden, wie sich die Belastung später verändern kann. Eine anfänglich günstige Miete ist wenig hilfreich, wenn die langfristige Entwicklung nicht verstanden wird.
Wir besprechen deshalb vor einer Vereinbarung nicht nur die erste Monatsmiete, sondern auch Wohnungsgröße, mitgenutzte Flächen, voraussichtliche Nebenkosten, gewünschte Dauer und geplante Sanierungen. Ziel ist eine klare Regelung, die zur Wohnung, zum Gebäude und zur finanziellen Situation des künftigen Mieters passt.
- Nettokaltmiete: Entgelt für die reine Wohnungsnutzung
- Betriebskostenvorauszahlung: laufende umlagefähige Gebäudekosten
- Heizkosten: abhängig von Anlage, Verbrauch und Abrechnung
- eigene Kosten: insbesondere Haushaltsstrom, Telefon und persönliche Verträge
- mögliche Anpassung: gesetzliche Erhöhung, Staffel- oder Indexvereinbarung
Beispielrechnung: Verkaufserlös und künftige Wohnkosten
Das folgende vereinfachte Beispiel dient nur zum Verständnis und ist kein Angebot: Angenommen, nach Ablösung eines noch bestehenden Darlehens, Verkaufsnebenkosten und sonstigen Verpflichtungen bleiben 600.000 Euro frei verfügbar. Für die bisherige Wohnung werden 1.050 Euro Nettokaltmiete und 350 Euro Betriebskostenvorauszahlung vereinbart. Die monatliche Wohnbelastung aus Miete und Vorauszahlung beträgt zunächst 1.400 Euro; Strom und persönliche Verträge kommen hinzu.
Auf ein Jahr gerechnet sind das zunächst 16.800 Euro. Rein rechnerisch entspräche der freie Betrag von 600.000 Euro etwa 35,7 solcher Jahresbelastungen. Diese einfache Division ist jedoch keine Ruhestandsplanung: Mieterhöhungen, Inflation, Pflegekosten, Steuern, Kapitalerträge, größere persönliche Ausgaben und ein späterer Umzug sind noch nicht berücksichtigt.
Sinnvoller ist eine vorsichtige Liquiditätsplanung. Dabei werden mehrere Zeiträume und Kostenentwicklungen gerechnet: Was kostet das Wohnen in zehn, zwanzig oder dreißig Jahren? Welcher Teil des Erlöses soll sicher verfügbar bleiben? Welche monatlichen Renten- oder sonstigen Einnahmen bestehen? Welche Reserve wird für Pflege, Unterstützung oder einen Umzug benötigt? Dafür sollte zusätzlich unabhängige Finanz- und Steuerberatung genutzt werden.
- verfügbarer Nettoerlös = Kaufpreis minus Darlehen, Kosten und Verpflichtungen
- monatliche Wohnbelastung = Kaltmiete plus Betriebskosten plus eigene Verbrauchskosten
- jährliche Wohnbelastung = monatliche Gesamtbelastung mal zwölf
- Liquiditätsreserve für Pflege, Gesundheit, Umzug und Unvorhergesehenes abziehen
- verschiedene Szenarien für Inflation und mögliche Mietentwicklung rechnen
Wie Wohnrecht oder Nießbrauch den Kaufpreis beeinflussen können
Ein grundbuchlich gesichertes Wohnungsrecht oder ein Nießbrauch belastet die Immobilie wirtschaftlich, weil der Käufer die betroffenen Räume nicht oder nur eingeschränkt selbst nutzen und vermieten kann. Vereinfacht wird der Wert der entgehenden Nutzung über die voraussichtliche Dauer des Rechts betrachtet und auf den heutigen Zeitpunkt abgezinst. Alter, Umfang der Räume, ortsübliche Nutzungsmöglichkeit, vereinbarte Kostenverteilung und Rang im Grundbuch spielen dabei eine Rolle.
Ein stark gesichertes lebenslanges Recht kann den verfügbaren Kaufpreis daher deutlich stärker mindern als ein normales Mietverhältnis mit laufender marktgerechter Miete. Umgekehrt bietet es der berechtigten Person regelmäßig eine andere Form der Sicherheit. Welche Kombination fair ist, lässt sich erst mit konkreten Gebäudedaten und einer notariell geprüften Gestaltung beurteilen.
Wir erklären die einzelnen Rechenschritte offen und prüfen, welches Modell zur Immobilie und zur persönlichen Situation passt. Wiesental kauft geeignete Wohnimmobilien jeder Größe gerne selbst an. Wir sind keine Makler, sondern Käufer und Entwickler von Bestandsimmobilien in der Region.
Bei Wiesental ist Weiterwohnen als Mieter grundsätzlich denkbar
Die Wiesental Vermietungs GmbH prüft geeignete Wohnimmobilien jeder Größe im Landkreis Lörrach, Landkreis Waldshut und Raum Freiburg für einen eigenen Ankauf. Wir sind kein Makler. Wenn der bisherige Eigentümer eine Wohnung oder das Haus weiter nutzen möchte, kann ein anschließendes Mietverhältnis Teil der Gespräche sein.
Ob eine solche Lösung passt, entscheiden wir nach Prüfung des Hauses, der gewünschten Wohnung, der Miethöhe und der notwendigen Sanierungsarbeiten. Eigentümer können ihren Wunsch bereits bei der ersten vertraulichen Anfrage nennen. Eine Vereinbarung entsteht erst, wenn alle Punkte gemeinsam geklärt und schriftlich festgehalten sind.
Quellen und weiterführende Informationen
Förderbedingungen und regionale Daten können sich ändern. Maßgeblich sind die aktuellen Angaben der zuständigen Stellen.
- Bundesministerium der Justiz: § 311b BGB – notarielle Beurkundung des Grundstückskaufvertrags
- Bundesministerium der Justiz: § 566 BGB – Kauf bricht nicht Miete
- Bundesministerium der Justiz: § 573 BGB – ordentliche Kündigung des Vermieters
- Bundesministerium der Justiz: § 575 BGB – Voraussetzungen eines Zeitmietvertrags
- Bundesministerium der Justiz: § 557b BGB – Indexmiete
- Bundesministerium der Justiz: § 556 BGB – Betriebskosten
- Bundesministerium der Justiz: § 558 BGB – Miete bis zur ortsüblichen Vergleichsmiete
- Bundesministerium der Justiz: § 1030 BGB – Nießbrauch
- Bundesministerium der Justiz: § 1093 BGB – Wohnungsrecht
- Notar.de: Wohnungsrecht und weitere Dienstbarkeiten
- Notar.de: Mietverhältnisse beim Immobilienkauf im Kaufvertrag regeln
Gut vorbereitet in die erste Prüfung
Ein guter Verkaufsprozess beginnt nicht mit Hochglanzunterlagen, sondern mit verlässlichen Informationen. Notieren Sie, was Sie über das Gebäude wissen, welche Fragen offen sind und welcher zeitliche Rahmen für Sie realistisch ist. Bekannte Mängel sollten offen angesprochen werden – sie lassen sich besser einordnen als spätere Überraschungen.
Für die erste Kontaktaufnahme müssen noch nicht alle Dokumente vollständig vorliegen. Adresse oder Ort, Zahl der Wohneinheiten, ungefähre Flächen, Vermietungsstand und einige aktuelle Fotos ermöglichen bereits eine erste Einschätzung. Passt das Haus grundsätzlich zu unserem Profil, klären wir die nächsten Unterlagen und eine mögliche Besichtigung gemeinsam.
- Wohnungen, Häuser und Grundstücke jeder Größe
- Lage in Lörrach, Waldshut oder im Raum Freiburg
- direkter Ankauf statt Maklervermittlung
- Prüfung auch bei Sanierungsbedarf oder Leerstand
Häufige Fragen
Kann ich mein Haus verkaufen und trotzdem darin wohnen bleiben?
Ja, wenn Käufer und Verkäufer dies ausdrücklich vereinbaren. Typischerweise wird ein Mietvertrag geschlossen, der mit dem Eigentumsübergang oder einem eindeutig bestimmten Zeitpunkt beginnt. Ein automatisches Recht zum Weiterwohnen entsteht durch den Verkauf allein nicht.
Ist das Weiterwohnen als Mieter lebenslang garantiert?
Ein normaler Mietvertrag ist nicht automatisch ein lebenslanges Wohnrecht. Gewünschte Sicherungen gegen eine ordentliche Kündigung müssen rechtlich wirksam vereinbart werden. Alternativen wie ein im Grundbuch gesichertes Wohnungsrecht unterscheiden sich deutlich vom Mietvertrag und sollten notariell sowie steuerlich geprüft werden.
Wie wird die Miete nach dem Verkauf festgelegt?
Die Ausgangsmiete, Betriebskosten und eine mögliche spätere Anpassung werden im Mietvertrag festgelegt. Denkbar sind die gesetzlichen Regeln, eine Staffelmiete oder eine Indexmiete. Die gewählte Lösung sollte dauerhaft bezahlbar, transparent und mit dem Kaufpreis getrennt nachvollziehbar sein.
Wie wird ein Angebot mit anschließendem Mietverhältnis berechnet?
Zunächst wird das gesamte Haus anhand von Lage, Wohnflächen, Mieten, Zustand und Entwicklungsmöglichkeiten bewertet. Danach werden notwendige Investitionen, bestehende Mietverhältnisse und die gewünschte Weiternutzung betrachtet. Für die bisherige Eigentümerwohnung werden marktgerechte Kaltmiete, Betriebskosten und die gewünschte Absicherung gesondert kalkuliert. Ein grundbuchlich gesichertes Recht kann den Kaufpreis stärker beeinflussen als ein normaler Mietvertrag.
Was passiert, wenn das Haus saniert werden soll?
Geplante Arbeiten sollten vor dem Verkauf offen besprochen werden. Wichtig sind Umfang, Zeitraum, Zutritt, Lärm, mögliche vorübergehende Einschränkungen und die Frage, ob die bewohnte Einheit erhalten bleibt. Nicht jedes Sanierungskonzept ist mit einem dauerhaften Verbleib vereinbar.
Ist das Modell auch für ältere Eigentümer ohne Erben geeignet?
Es kann interessant sein, wenn Verantwortung für das Gebäude abgegeben, Vermögen verfügbar gemacht und das vertraute Zuhause erhalten werden soll. Ob es finanziell und persönlich passt, hängt unter anderem von Kaufpreis, dauerhafter Mietbelastung, Pflegeplanung und gewünschter Absicherung ab. Eine unabhängige Rechts-, Steuer- und Finanzberatung ist vor der Entscheidung sinnvoll.
Was ist sicherer: Mietvertrag, Wohnungsrecht oder Nießbrauch?
Die Modelle erfüllen unterschiedliche Zwecke. Ein Mietvertrag bietet gesetzlichen Mieterschutz, ein Wohnungsrecht kann die eigene Nutzung grundbuchlich sichern und ein Nießbrauch kann weitergehende Nutzungen einschließlich Vermietung erlauben. Kosten, Kaufpreiswirkung, Finanzierung und Pflichten unterscheiden sich; die passende Gestaltung sollte notariell und steuerlich geprüft werden.
Ist dieses Modell bei Wiesental denkbar?
Ja, bei einem passenden Wohnhaus kann geprüft werden, ob der bisherige Eigentümer anschließend eine Wohnung oder das Haus mietet. Das ist eine Einzelfallentscheidung und kein pauschales Versprechen. Wiesental prüft eigene Ankäufe jeder Größe und vermittelt nicht als Makler.
 ImmobilienverkaufHaus im Landkreis Lörrach verkaufen
 Sanierung & VerkaufSanierungsbedürftiges Haus verkaufen
 DirektverkaufHaus ohne Makler verkaufen